Reseña del libro: Lo que aprendí sobre invertir de Darwin
[ad_1]
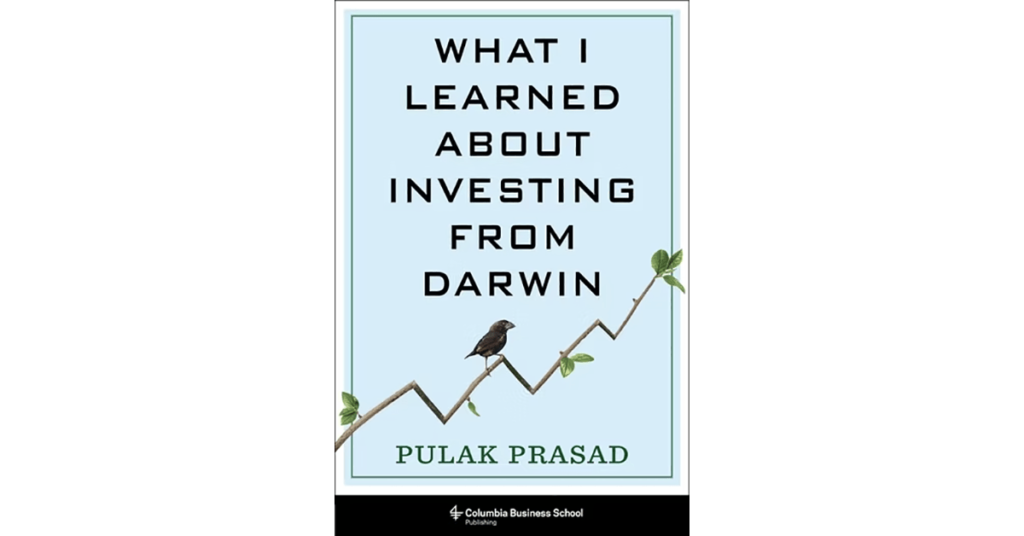
Lo que aprendí sobre invertir de Darwin. 2023. Pulak Prasad. Prensa de la Universidad de Columbia.
Los profesionales de la inversión saben que no hay sustituto para las horas de estudio en profundidad de los libros de texto combinadas con una dosis igual de experiencia práctica. Sin embargo, los inversores autodidactas también pueden desarrollar conocimientos y habilidades importantes para su propio éxito de inversión sin el rigor formal de un puesto de trabajo o un título universitario correspondiente. Un tercer grupo de inversores, menos interesados en la teoría y la práctica de la inversión, puede detenerse en conceptos fundamentales como el riesgo y el rendimiento, los beneficios de la capitalización y el impacto de los impuestos. Para estos tres grupos, los libros de texto de alto precio, las guías detalladas de inversión o las guías para la planificación de la jubilación son muy adecuados. El administrador de riqueza estrella y fundador de Nalanda Capital, una empresa con sede en Singapur, Pulak Prasad ha escrito una guía práctica y oportuna para la clase media, pero el libro también es un claro recordatorio para los profesionales de la inversión de que todas las habilidades técnicas del mundo no t existe Sustituto de una buena perspectiva y estrategia.

Prasad, con sede en Singapur, sigue el camino trillado de inversionistas estrella anteriores (y quizás más conocidos en América del Norte) como Peter Lynch, cuya guía clásica Uno arriba en Wall Street instó a los lectores a invertir en empresas que conocen, especialmente aquellas con un gran potencial de crecimiento. Prasad aprovecha el profundo conocimiento de Lynch a través de ejemplos de su fondo centrado en la India, pero pone mucho más énfasis en la teoría de la inversión y las técnicas analíticas.
Este nivel de detalle puede abrumar a los inversores que carecen de una comprensión sólida de la teoría y la práctica, pero es fundamental para la afirmación de Prasad de que demasiados analistas profesionales confían en una precisión falsa que proporciona respuestas que no están relacionadas con la pregunta fundamental: "¿Es esta empresa una buena empresa?". posición larga?" - ¿Inversión a plazo?" Prasad no descarta las herramientas analíticas, sino que descarta su uso desenfrenado como un obstáculo para la capacidad de los analistas para identificar empresas que tienen un crecimiento general superior y brindan protección contra pérdidas. Esto lo convierte en un recordatorio indispensable para los gerentes activos con bajo rendimiento crónico.
Prasad no rehuye los comentarios extensos sobre técnicas analíticas, sino que utiliza un estilo campechano como el de Warren Buffett para correlacionar cada punto con ejemplos del mundo real, a menudo de su propia cartera en Nalanda Capital. Esto respalda el flujo narrativo, que es mucho mejor que muchos libros de texto, otra razón para que los profesionales de la inversión tomen el libro.

Prasad subraya sus argumentos utilizando ejemplos seleccionados de la biología evolutiva, incluidos los trabajos de Charles Darwin. Cada capítulo comienza con una cita seleccionada de Darwin y Buffett (a la que también se hace referencia generosamente en el texto del capítulo) y finaliza con un resumen de los puntos principales. La capacidad de Prasad para establecer paralelismos entre la teoría de la evolución y la teoría de la inversión hace hincapié en los conceptos que tienen más probabilidades de conducir al éxito a largo plazo y al rendimiento superior del mercado.
Por ejemplo, en su segundo capítulo, Prasad cita un experimento de biología evolutiva realizado en Siberia en el que se criaron zorros salvajes para obtener un gen de "mansedumbre" que los convertiría en perros domésticos en lugar de zorros salvajes. El experimento comenzó en 1959 y produjo un zorro más manso en 1963. Sin embargo, el cambio genético también condujo a otros cambios similares a los de una mascota en el animal, como "orejas caídas, una coloración pálida y un hocico más corto" y un ciclo reproductivo más corto. Prasad establece un paralelismo entre el enfoque de los científicos en un solo rasgo deseable y su propia métrica de inversión preferida: el retorno del capital empleado (ROCE). Explica que es probable que el ROCE se asocie con otras cualidades empresariales positivas, como una gestión excelente, una asignación de capital excepcional, una fuerte ventaja competitiva y la capacidad de innovar y hacer crecer un negocio. Al elegir la métrica principal con mayor significado, es probable que las métricas secundarias asociadas (orejas blandas o gestión sobresaliente) sean atractivas. La mayoría de los analistas se equivocan al usar las ganancias antes de intereses e impuestos (EBIT) o la métrica relacionada EBITDA (que incluye depreciación y amortización) porque estas métricas pueden ocultar otros aspectos financieros. El enfoque de Prasad en ROCE es una primera pantalla alrededor de la cual construye metódicamente sus argumentos en los siguientes capítulos con teorías financieras y de evolución adicionales y las ilustra con ejemplos claros.
Al completar el libro, Prasad nos ha recordado que el conocimiento detallado y las técnicas refinadas que adquirimos a través del estudio no son fines en sí mismos, sino un medio para lograr un fin. Su perspectiva se basa en la experiencia y el éxito probado y los inversores deberían cuidarla. También es una perspectiva que puede ganar valor en el futuro a medida que se utilicen algoritmos e inteligencia artificial para lograr objetivos financieros. (Más hojas de cálculo y más rápidas no ayudarán si no se enfocan en las mejores métricas).

El libro está claramente escrito y bien editado, con solo un pequeño paso en falso ocasional. Los ejemplos incluyen la afirmación de Prasad de un retorno del cero por ciento en una inversión que quiebra (eso sería menos 100% en lugar de un retorno del 0%) y su torpe intento de humor al sugerir que los lectores más jóvenes pueden no saber qué es una librería. Además, algunos de los consejos de Prasad parecen carecer de contexto. El "aborrece" por ejemplo[s] “algo de deuda” en los balances de las empresas, pero las empresas que cotizan en bolsa sin deuda (o incluso con menos deuda de la que pueden soportar) y sin estructuras de votación de clase dual podrían ser los principales candidatos para adquisiciones apalancadas. Esta estrategia representa una buena salida potencial para muchos administradores activos, pero parece estar en desacuerdo con la estrategia de "comprar y mantener para siempre" del autor.
Sin embargo, estas sutilezas son menores. Tanto para los inversores aficionados como para los profesionales, el libro reinventa la búsqueda del éxito de la inversión a largo plazo, desde un enfoque en las herramientas a nuestra disposición hasta un enfoque en los resultados que buscamos.
Si te ha gustado este post no olvides suscribirte Inversionista Emprendedor.
Todas las contribuciones reflejan la opinión de los autores. Por lo tanto, no deben interpretarse como asesoramiento de inversión, ni las opiniones expresadas reflejan necesariamente los puntos de vista del CFA Institute o del empleador del autor.
Aprendizaje profesional para miembros del CFA Institute
Los miembros del CFA Institute están facultados para autodeterminar y autoinformar los créditos de aprendizaje profesional (PL) obtenidos, incluido el contenido de los mismos. Inversionista Emprendedor. Los miembros pueden rastrear fácilmente los créditos con su rastreador de PL en línea.
[ad_2]
Si quieres conocer otros artículos parecidos a Reseña del libro: Lo que aprendí sobre invertir de Darwin puedes visitar la categoría Inversiones.
Deja una respuesta