La ilusión de la gran riqueza – Investment Watch
[ad_1]
por Jessefelder
No es ningún secreto que durante la última década y media, la misión de la Reserva Federal ha sido crear un "efecto riqueza" en la economía elevando los precios de los activos. Ya en 2010, Ben Bernanke declaró: "...los precios de las acciones más altos aumentarán la riqueza del consumidor y ayudarán a impulsar la confianza, lo que también puede impulsar el gasto". Y así comenzó a imprimir dinero con el objetivo expreso de inflar precios de los activos, una política continuada por cada uno de sus sucesores.
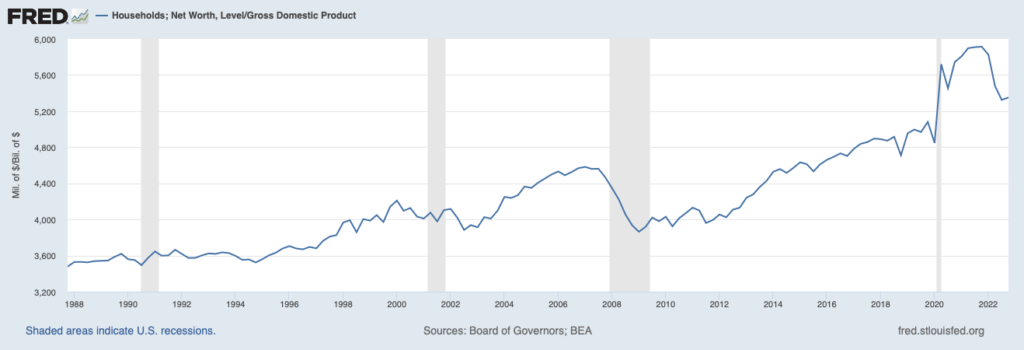
Durante este período, la flexibilización cuantitativa, como se denomina la política, ha tenido un éxito extraordinario a la hora de aumentar los precios de los activos, aunque no ha sido tan eficaz a la hora de estimular la economía. La evidencia más obvia de esto es el hecho de que el patrimonio neto de los hogares en relación con la economía ha aumentado a niveles récord durante la era del QE. Si hubiera funcionado como pretendía Bernanke, se habría estabilizado después de un breve aumento en la relación, ya que el crecimiento económico habría seguido el ritmo del crecimiento de los precios de los activos. Obviamente eso no sucedió.
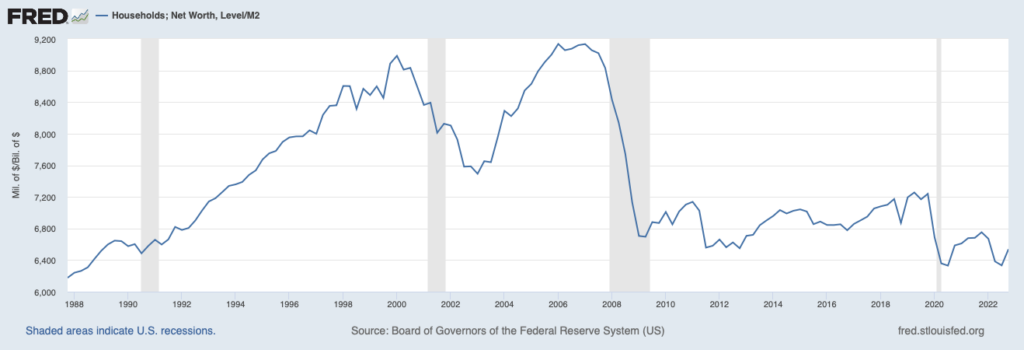
Sin embargo, parece que el banco central ha cumplido al menos la primera mitad de la misión de Bernanke (aumentar la riqueza), incluso si no ha cumplido del todo la segunda mitad (iniciar un ciclo virtuoso de crecimiento económico). Sin embargo, al observar el patrimonio neto de los hogares en relación con el crecimiento de la oferta monetaria, queda claro que el aumento del primero no fue más que una ilusión. De hecho, el patrimonio neto en relación con M2 ha disminuido desde 2008 y ahora ha vuelto a niveles que no se habían visto en los 20 años anteriores. La verdad es que medido de esta manera, no se creó riqueza "real" en absoluto.
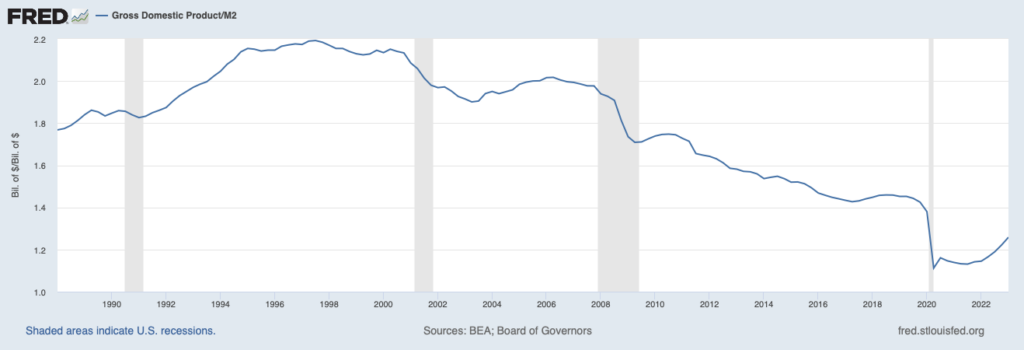
Y cuando se desinfla el PIB por el crecimiento de la oferta monetaria, el panorama es aún más devastador. Desde el inicio de la flexibilización cuantitativa en 2008, la evolución de la economía en relación con el crecimiento de M2 ha sido mucho más negativa que la evolución del patrimonio neto de los hogares. Lo cierto es que no ha habido un crecimiento "real" de la economía desde 2008, medido de esta manera; De hecho, la economía ha estado en constante declive en relación con la oferta monetaria durante décadas, un fenómeno que solo ha empeorado durante la era de QE.
El informe del IPC de hoy nos recuerda que la última ronda de impresión de dinero ha provocado un retorno de la inflación después de décadas de desinflación. En última instancia, puede que no sea la economía o el patrimonio neto de los hogares, sino la inflación lo que ha alimentado con mayor eficacia el gran experimento monetario del banco central. Por supuesto, la historia podría habernos dicho que este sería el resultado probable mucho antes de que Bernanke comenzara la imprenta. Y el hecho de no prestar atención a las advertencias de la historia puede explicar por qué la confianza en la Reserva Federal ahora está destrozada. mínimo históricouna tendencia que tal vez solo exacerbar el problema de la inflación con el tiempo.
Vistas de publicaciones: 79
[ad_2]
Si quieres conocer otros artículos parecidos a La ilusión de la gran riqueza – Investment Watch puedes visitar la categoría Inversiones.
Deja una respuesta